‘Produtor rural não é caloteiro’, diz setor de soja após declaração da presidente do Banco do Brasil
Produção de soja é marcada por expectativas e desafios em 2026 Divulgação/Aprosoja A Associação Brasileira dos Produtores de Soja e Milho (Aprosoja) divu...
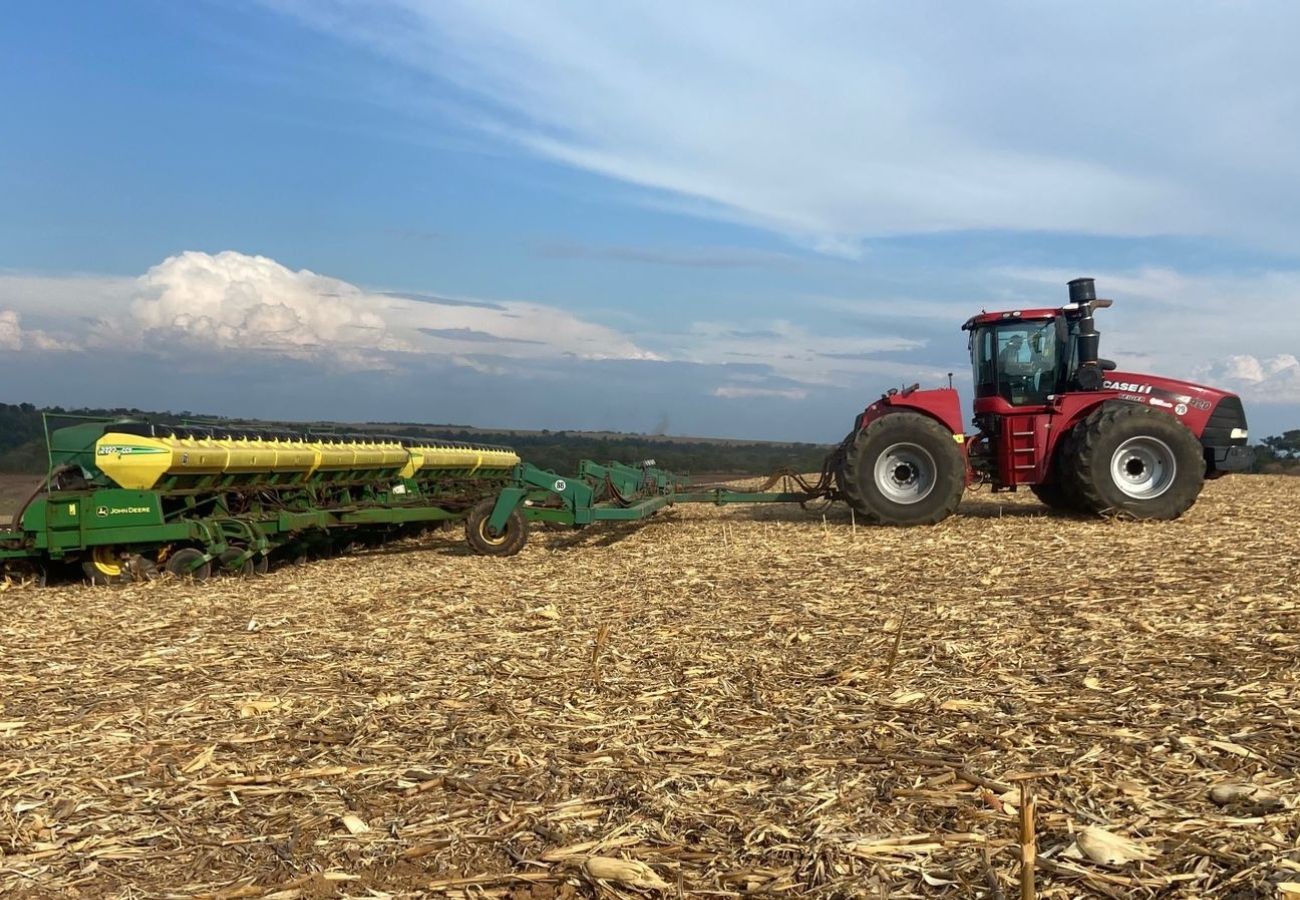
Produção de soja é marcada por expectativas e desafios em 2026 Divulgação/Aprosoja A Associação Brasileira dos Produtores de Soja e Milho (Aprosoja) divulgou uma nota de repúdio após a fala da presidente do Banco do Brasil, Tarciana Medeiros. Segundo a executiva, o aumento da inadimplência do setor explica a queda do lucro do banco no terceiro trimestre. A presidente do BB disse que calote foi 'intencional' e que está concentrado entre médios e grandes produtores de soja, milho e pecuária do Centro-Oeste. Segundo ela, o Banco do Brasil "não contava com a persistência e a intencionalidade do risco moral". ➡️ Risco moral acontece quando alguém decide esperar em vez de pagar uma dívida, acreditando que poderá receber uma ajuda maior ou uma renegociação mais favorável no futuro. Banco do Brasil diz que parte do agro deu calote à espera de novas medidas de renegociação Veja a nota na íntegra: Produtor rural não é caloteiro. A crise do endividamento exige soluções, não acusações. A Aprosoja Brasil repudia as declarações da direção do Banco do Brasil que atribuem a médios e grandes produtores rurais a prática deliberada de inadimplência, transformando uma grave crise econômica em uma acusação generalizada de má-fé contra quem produz. O histórico do crédito rural brasileiro desmente essa generalização. Estudo publicado na Revista da Procuradoria-Geral do Banco Central, com base em dados oficiais, identificou inadimplência média de apenas 1,89% entre 2015 e 2019. Trata-se de um histórico de elevada capacidade de pagamento, construído ao longo de anos de relacionamento com o sistema financeiro. O que mudou não foi a disposição dos produtores de honrar seus compromissos, mas as condições econômicas para fazê-lo. Sucessivas adversidades climáticas, quebras de safra, crises geopolíticas, aumento dos custos de produção, deterioração dos preços agrícolas e juros asfixiantes, agravados pelo desequilíbrio das contas públicas, comprometeram profundamente as margens e a capacidade de pagamento do setor. A dimensão da crise aparece também na retração do financiamento rural. Nos primeiros quatro meses da safra 2026/2027, o crédito rural tradicional caiu 25,7%, de R$ 144,9 bilhões para R$ 107,6 bilhões. Nas safras anteriores, as concessões de custeio e investimento já apresentavam quedas expressivas, restringindo a capacidade dos agricultores de financiar a produção e recuperar sua atividade. O produtor perdeu renda, viu suas dívidas encarecerem e passou a enfrentar dificuldades crescentes para obter crédito. Não é razoável transformar essa realidade em acusação de inadimplência deliberada. A própria efetividade das políticas de renegociação precisa ser questionada. Diante de um potencial inicialmente estimado pelo governo em R$ 100 bilhões, apenas R$ 23,29 bilhões haviam sido contratados até 9 de novembro, aproximadamente 23% daquele montante. Essa diferença não comprova falta de vontade de pagar. Exige uma avaliação séria das condições oferecidas e dos obstáculos que impediram milhares de produtores de acessar as renegociações. Entre esses obstáculos estão exigências relatadas de entrada de até 15% do valor das operações, garantias adicionais e outras condições incompatíveis com a realidade financeira de quem procura renegociar justamente por não dispor de recursos. Exigir dinheiro de quem busca renegociar porque não tem dinheiro é, na prática, inviabilizar a solução. A Aprosoja Brasil alertou formalmente o Ministério da Fazenda, por meio de ofício, para a necessidade de ampliar a atenção aos médios e grandes produtores, propondo a elevação dos limites de renegociação, a inclusão de operações de investimento e de CPRs e condições mais adequadas à realidade do setor. A entidade defendeu soluções abrangentes justamente para evitar que a deterioração financeira dos produtores se transformasse em perdas ainda maiores para o sistema bancário e para a economia brasileira. O Banco do Brasil, entretanto, resistiu a propostas mais amplas de reestruturação, ao mesmo tempo em que manteve exigências que dificultaram o acesso às renegociações. O texto da MP 1.376 aprovado pelo Congresso incorporou avanços semelhantes aos defendidos pelo setor, demonstrando que havia espaço para construir alternativas mais adequadas. Quanto à expressiva queda nos lucros do Banco do Brasil, é inegável o impacto da inadimplência sobre o custo do crédito. Mas o próprio balanço revela também retração da carteira rural e deterioração da margem financeira, fatores que exigem uma análise abrangente da rentabilidade e das decisões de gestão da instituição. Não se pode ignorar que o relacionamento do banco com o agronegócio envolve, além das receitas de crédito, uma extensa oferta de produtos e serviços financeiros, frequentemente associada a exigências de reciprocidade comercial historicamente questionadas pelas entidades representativas dos produtores. O agricultor não pode ser considerado parceiro estratégico quando gera receitas para o banco e transformado em culpado isolado quando enfrenta dificuldades financeiras. As medidas de renegociação implementadas até agora, embora representem avanços, ainda não oferecem solução estrutural para parcela significativa do endividamento rural. Sem condições compatíveis com a capacidade real de pagamento, apenas se transfere a crise para os próximos anos. A Aprosoja Brasil não defende o inadimplemento deliberado. Defende que produtores atingidos por circunstâncias excepcionais tenham condições de recuperar sua atividade, preservar empregos e honrar seus compromissos. O Banco do Brasil, pela sua história e relevância para a agropecuária nacional, deveria liderar esse processo de recuperação, e não alimentar generalizações que desconsideram a realidade econômica do campo. O produtor rural brasileiro tem histórico de bom pagador. Quer pagar suas dívidas, mas, para isso, precisa continuar produzindo. O campo não pede privilégios. Exige respeito, racionalidade econômica e condições justas para cumprir seus compromissos. *Reportagem em atualização.
Fonte da Reprodução:
https://g1.globo.com/economia/agronegocios/noticia/2026/11/12/nota-aprosoja.ghtml